なお、今回、県議会及び知事への提出に関しては、藤田議長及び後田副知事に対して、それぞれ監査委員からの手交により実施しました。
1 監査の対象及び着眼点
主として令和7年度における、県が実施する事業のうち重点的に検証する必要がある事業の執行、財務
以外の事務の執行及び財務の執行を対象とし、合規性、正確性はもとより、経済性、効率性、有効性の観
点で監査を実施しました。
2 監査の実施方法
部局長等から説明を受け、聴取を行うなど総括本監査を実施しました。
また、令和7年度定期監査から新たに実施した部局横断的な行政監査を、引き続き実施しました。テー
マは中期戦略計画「みえ元気プラン」で進める7つの挑戦のうち、引き続き「三重の魅力を生かした観光
振興」におけるインバウンド誘客と「人口減少への総合的な対応」における社会減対策について、主担当
部のほか、主な関係部局の出席を求め、部局ごとの総括本監査とは別に実施しました。
3 監査の結果
主として令和7年度における、事業の執行、財務以外の事務の執行及び財務の執行について監査した限
りにおいては、監査の対象となった事務が法令に適合し、正確に行われ、最少の経費で最大の効果を挙
げるようにし、その組織及び運営の合理化に努めていると認められるなど、令和8年度定期監査結果報告
書に「監査の意見」として記載したもののほかは、概ね適正に処理、執行されていました。
4 「監査の意見」に対する取組状況の確認
「監査の意見」については、取り組んだ状況(「講じた措置」)の報告を各部局等から求め、取組状況
を確認します。
【参考】地方自治法(関係部分抜粋)
第199条 監査委員は、普通地方公共団体の財務に関する事務の執行及び普通地方公共団体の経営に係る事
業の管理を監査する。
2 監査委員は、前項に定めるもののほか、必要があると認めるときは、普通地方公共団体の事務(自治事
務にあつては労働委員会及び収用委員会の権限に属する事務で政令で定めるものを除き、法定受託事務に
あつては国の安全を害するおそれがあることその他の事由により監査委員の監査の対象とすることが適当
でないものとして政令で定めるものを除く。)の執行について監査をすることができる。この場合におい
て、当該監査の実施に関し必要な事項は、政令で定める。
3 (略)
4 監査委員は、毎会計年度少なくとも一回以上期日を定めて第1項の規定による監査をしなければならな
い。
(以下略)
関連資料
令和8年度定期監査結果報告書(PDF(1.46MB)
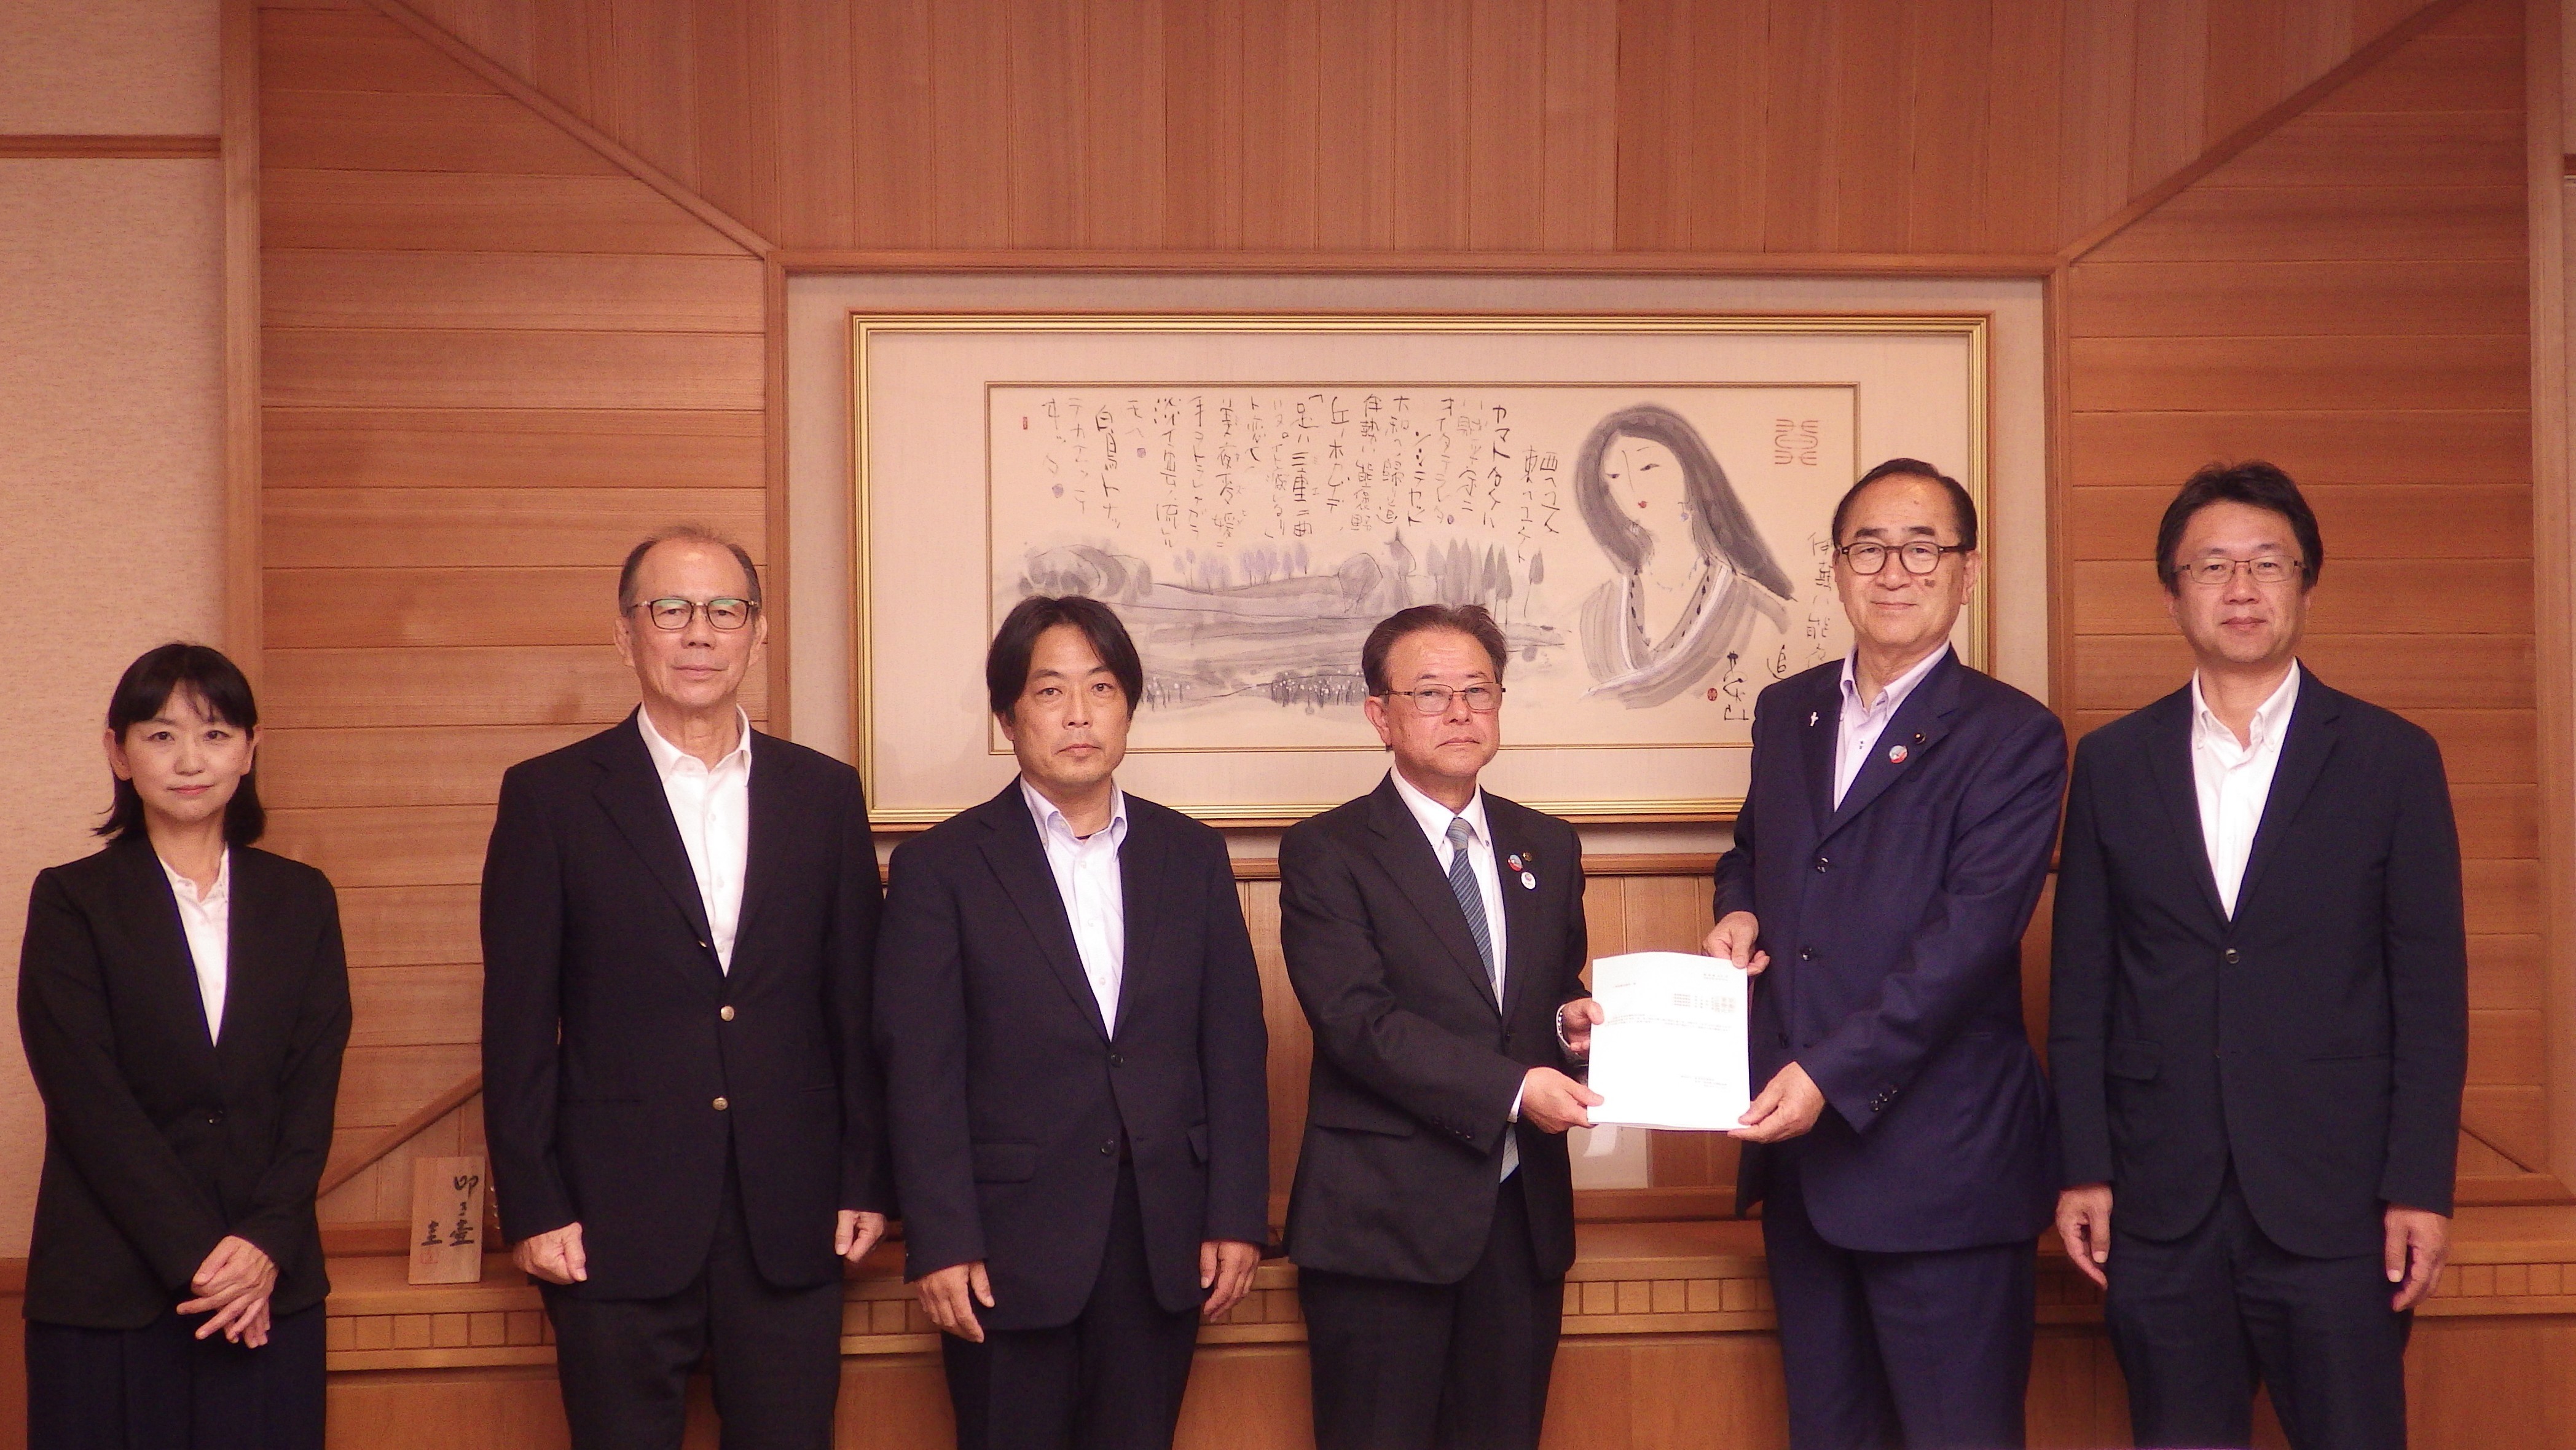
▲藤田議長への提出の様子
(左から順に、伊賀委員、中瀬委員、倉本委員、村上代表監査委員、藤田議長、津田副議長)
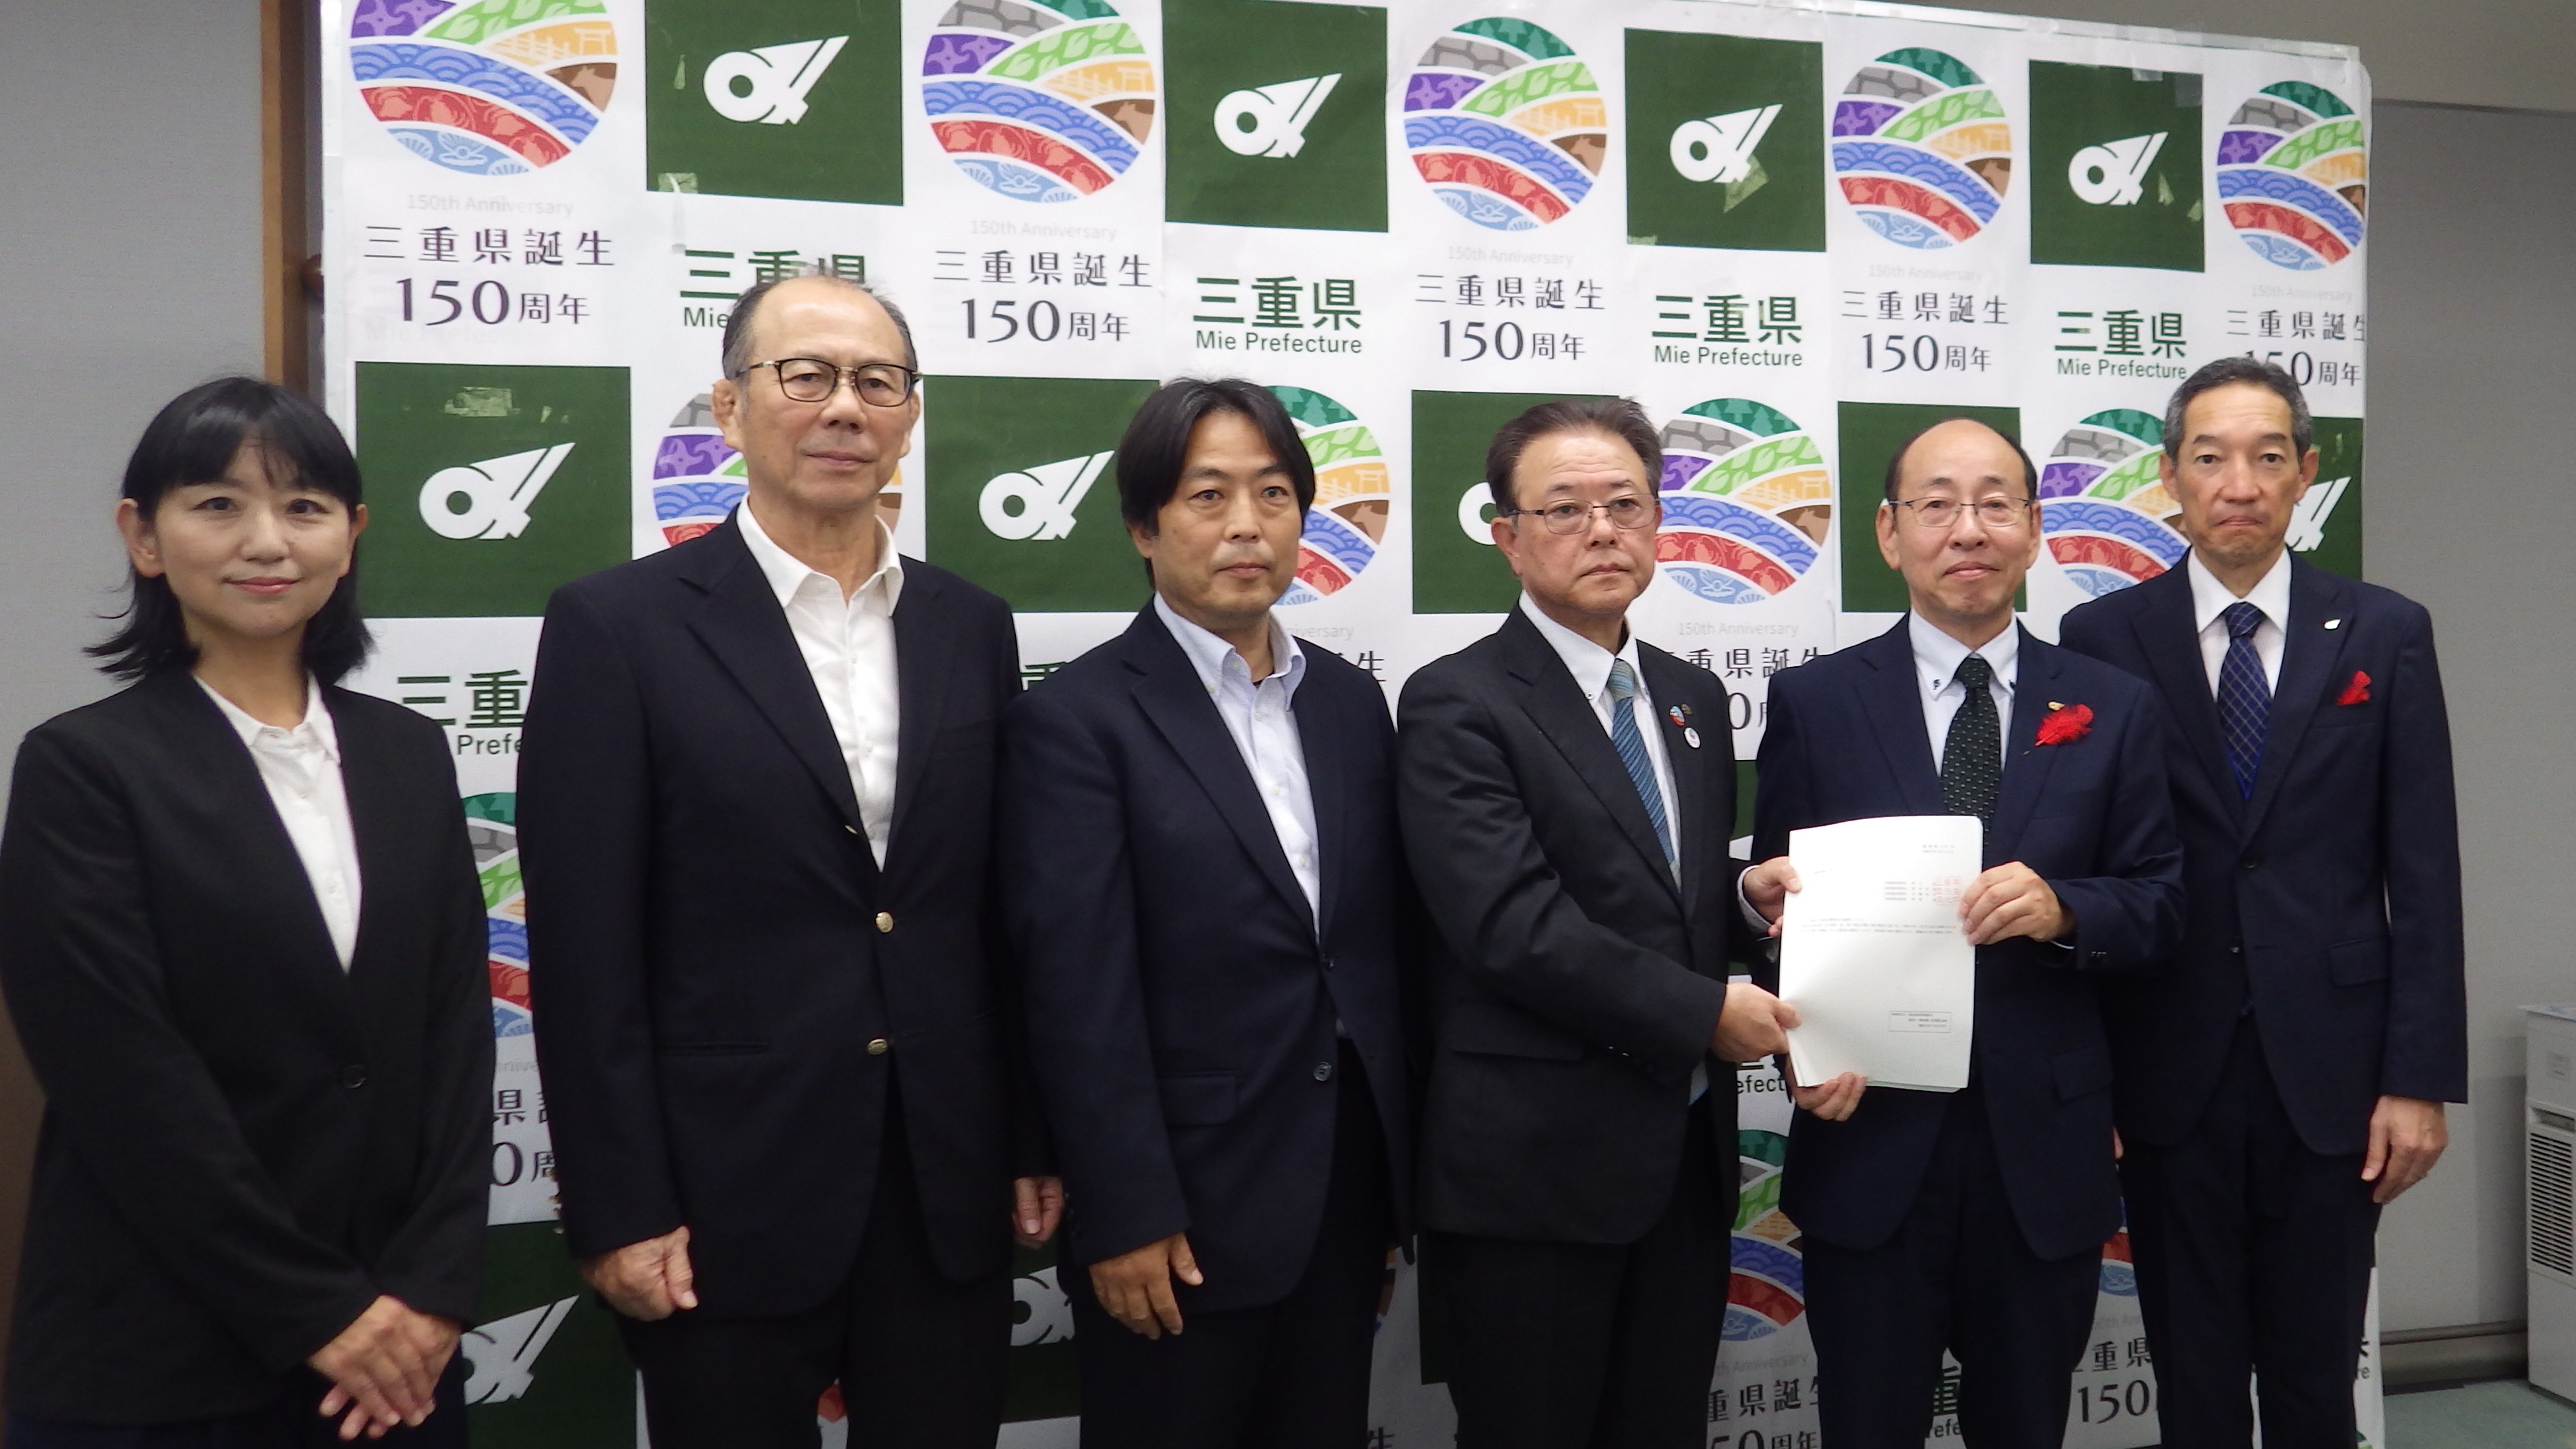
▲後田副知事への提出の様子
(左から順に、伊賀委員、中瀬委員、倉本委員、村上代表監査委員、後田副知事、松浦総務部長)